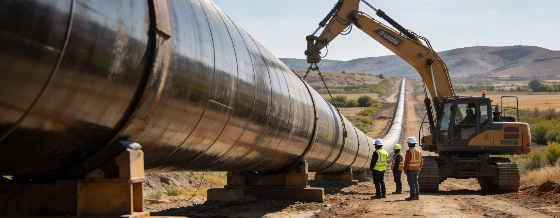
YPF y otras petroleras lanzaron una emisión de deuda por hasta 300 millones de dólares para financiar el oleoducto que conectará Vaca Muerta con Punta Colorada. El repago estará atado a tarifas dolarizadas y no tendrá garantía patrimonial general.
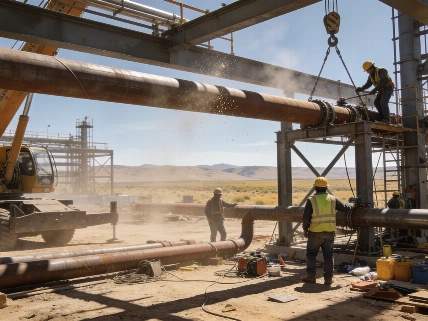
La construcción del oleoducto que unirá Vaca Muerta con la terminal exportadora de Punta Colorada ya supera el 80% de avance, según datos de mercado y reportes sectoriales de septiembre de 2026. Este ducto, llamado Vaca Muerta Oil Sur (VMOS), tendrá 437 kilómetros de extensión y es una de las obras energéticas más grandes de Argentina en los últimos años.
Para terminar la obra, YPF y otras siete petroleras lanzaron una emisión de Obligaciones Negociables (ON) por hasta 300 millones de dólares. El respaldo de la deuda se limita a una tarifa dolarizada que pagan las empresas que reservaron capacidad en el ducto. La licitación de las ON fue el 16 de septiembre de 2026, con un primer tramo de hasta 100 millones de dólares y posibilidad de ampliarlo a 300 millones. La colocación quedó prevista para el 17 de septiembre y la liquidación para el 22 de septiembre, según Reuters y Bloomberg.
La operación se canaliza a través de VMOS, la sociedad formada por YPF, Pan American Energy, Pampa Energía, Vista Energy, Pluspetrol, Chevron, Shell, Tecpetrol y Gas y Petróleo del Neuquén. La estructura es de "recurso limitado": el repago de la deuda depende solo de los flujos de la tarifa dolarizada cedida en garantía, no del balance general de VMOS ni de los activos físicos del oleoducto o la terminal. TMF Trust Company Argentina administrará esos fondos.
Las petroleras firmaron contratos de capacidad firme de largo plazo para transportar crudo hasta la terminal atlántica, con compromisos de pago incondicional durante 12 años y contratos de hasta 15 años. El objetivo es asegurar ingresos futuros y facilitar el repago de la deuda.
El esquema de "recurso limitado" implica que, si la tarifa dolarizada no alcanza para cubrir capital e intereses, los acreedores no pueden reclamar sobre otros activos de VMOS ni sobre el patrimonio de las petroleras accionistas. El oleoducto, la terminal y otras cuentas vinculadas a préstamos internacionales quedan fuera de la garantía. Así, los ingresos en dólares se alinean con las obligaciones de deuda.
El proyecto prevé una inversión de unos 3.300 millones de dólares, de los cuales cerca del 70% se financiará con deuda y el resto con aportes de los accionistas. En julio de 2025, VMOS obtuvo un préstamo sindicado internacional por hasta 2.000 millones de dólares, liderado por Citi, Deutsche Bank, Itaú, JP Morgan y Santander, que cubrió la mayor parte de la construcción. Ahora, la nueva emisión busca complementar ese financiamiento con deuda local.
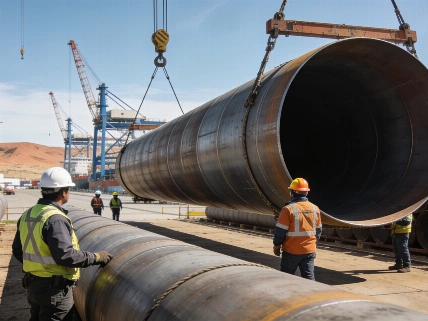
La infraestructura principal es un oleoducto de 437 kilómetros y 30 pulgadas de diámetro entre Allen y Punta Colorada, con una extensión total cercana a 600 kilómetros al sumar la conexión con la zona productiva de Neuquén. El sistema incluye estaciones de bombeo, una playa de almacenamiento y una terminal marítima para la carga de buques. Según la calificadora FIX, el tendido principal ya está terminado y las dos monoboyas para la terminal están en tránsito hacia Punta Colorada.
El sistema tendrá una capacidad inicial de 190.000 barriles diarios, con posibilidad de ampliarse a 390.000 y luego a 550.000 barriles por día con nuevas inversiones en bombeo y almacenamiento. El proyecto fue incorporado al Régimen de Incentivo para Grandes Inversiones (RIGI) como Proyecto de Exportación Estratégica de Largo Plazo, lo que otorga estabilidad normativa, tributaria, aduanera y cambiaria durante 30 años.
YPF estima que la nueva capacidad de transporte permitirá generar exportaciones petroleras adicionales por 15.000 millones de dólares en los próximos años. Antes de alcanzar ese volumen, los contratos obligan a los cargadores a pagar durante 12 años por la capacidad reservada, sin importar cuánto crudo transporten efectivamente.
La emisión de ON está pensada para captar tanto órdenes institucionales como inversiones más pequeñas, con títulos emitidos al 100% de su valor nominal, intereses trimestrales y amortización única al vencimiento. VMOS podrá rescatar anticipadamente la totalidad de las ON dentro de los 18 meses previos al vencimiento. La colocación tiene un tramo competitivo y otro no competitivo para órdenes de hasta 50.000 dólares, que puede representar hasta el 50% del monto colocado. Entre los organizadores están Balanz, Galicia, Santander y Macro Securities, junto a una red de colocadores que incluye a BBVA, Banco Patagonia, Banco Provincia, ICBC, Cocos Capital, Banco Mariva, SBS, Allaria, Max Capital y Banco de Córdoba.
El esquema de financiamiento elegido por VMOS se diferencia de otras operaciones recientes en el sector energético argentino porque limita el riesgo para los accionistas y para la infraestructura, concentrando la garantía en los flujos futuros de tarifas dolarizadas. Este tipo de estructura ya se analizó en otras emisiones de deuda corporativa, como se vio en reportes previos sobre instrumentos atados al dólar.
La modalidad de "recurso limitado" en emisiones de deuda significa que los acreedores solo pueden reclamar sobre los derechos de cobro específicamente afectados a la operación, sin acceso al resto del patrimonio de la sociedad emisora ni de sus accionistas. En el caso de VMOS, la garantía está circunscripta a la Tarifa Dólar Linked y no alcanza ni al oleoducto ni a la terminal portuaria ni a otros activos. Este esquema busca alinear los ingresos en dólares con las obligaciones de deuda, pero también introduce restricciones para los inversores en caso de incumplimiento.